 Bindia
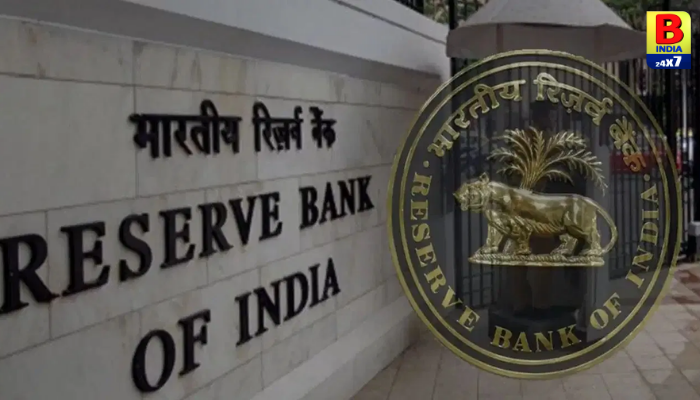
લોન મોંઘી થશે, EMI વધશે: RBIએ 4 વર્ષમાં પહેલીવાર રેપો રેટ વધાર્યો; મોંઘવારી કાબૂમાં લેવા મોટો નિર્ણય
ભારતીય રિઝર્વ બેંક (RBI)એ મોંઘવારીના વધતા દબાણ વચ્ચે મહત્વનો નિર્ણય લેતા રેપો રેટમાં 25 બેસિસ પોઈન્ટનો વધારો કર્યો છે. આ વધારા સાથે રેપો રેટ 5.25 ટકાથી વધીને 5.50 ટકા થયો છે. લગભગ ચાર વર્ષ બાદ RBIએ પહેલીવાર વ્યાજદરમાં વધારો કર્યો છે. આ નિર્ણયની સીધી અસર બેંકિંગ સિસ્ટમ અને ખાસ કરીને ફ્લોટિંગ રેટવાળી લોન લેનારા ગ્રાહકો પર પડી શકે છે.
-> મોંઘવારી સામે RBIનું કડક પગલું :- RBIના નિર્ણય પાછળ સૌથી મહત્વનું કારણ વધતી મોંઘવારી છે. ઓગસ્ટ 2026માં રિટેલ મોંઘવારીનો દર 4.82 ટકા નોંધાયો હતો, જે RBIના 4 ટકાના મધ્યમ ગાળાના લક્ષ્ય કરતાં સતત ત્રીજા મહિને ઉપર રહ્યો છે. ઈંધણ અને ખાદ્ય ચીજોના ભાવમાં વધારો થતાં મોંઘવારીનું દબાણ વધુ વ્યાપક બન્યું છે. RBI ગવર્નર સંજય મલ્હોત્રાના નેતૃત્વ હેઠળની છ સભ્યોની મોનેટરી પોલિસી કમિટીએ રેપો રેટ વધારવાનો નિર્ણય સર્વસંમતિથી લીધો. કેન્દ્રીય બેંકે પોતાની નીતિનો અભિગમ પણ ‘ન્યુટ્રલ’માંથી ‘કેલિબ્રેટેડ ટાઇટનિંગ’ તરફ બદલ્યો છે. તેનો અર્થ એ છે કે મોંઘવારીના દબાણને ધ્યાનમાં રાખીને RBI આગળ પણ વ્યાજદર અંગે કડક વલણ અપનાવી શકે છે.
-> રેપો રેટ શું છે? :- રેપો રેટ એ એવો દર છે જેના પર બેંકોને ટૂંકા ગાળે નાણાં આપે છે. જ્યારે RBI આ દરમાં વધારો કરે છે, ત્યારે બેંકો માટે નાણાં મેળવવાનો ખર્ચ વધી શકે છે. તેની અસર બેંકોના લોનના વ્યાજદર પર પડી શકે છે. ખાસ કરીને એવા લોન ગ્રાહકો પર તેની અસર થઈ શકે છે જેમની લોનનો વ્યાજદર બહારના બેન્ચમાર્ક અથવા અન્ય ફ્લોટિંગ રેટ સાથે જોડાયેલો છે. જોકે દરેક ગ્રાહકની EMI કેટલી વધશે તે તેની બેંક, લોનનો પ્રકાર, બાકી રકમ, વ્યાજદર અને બાકી સમયગાળા પર નિર્ભર રહેશે.
-> હોમ લોન લેનારાઓ માટે શું બદલાશે? :- રેપો રેટ વધ્યા બાદ હોમ લોનના વ્યાજદરમાં વધારો થવાની શક્યતા છે. જો બેંક આ વધારાનો સંપૂર્ણ કે આંશિક ભાર ગ્રાહકો સુધી પહોંચાડે તો માસિક EMI વધી શકે છે. કેટલાક કિસ્સામાં બેંક EMI વધારવાને બદલે લોનની મુદત વધારી શકે છે. એટલે ગ્રાહકની માસિક ચુકવણીમાં મોટો ફેરફાર ન દેખાય, પરંતુ લાંબા ગાળે વધુ વ્યાજ ચૂકવવું પડી શકે છે. ઉદાહરણ તરીકે, કોઈ વ્યક્તિની હોમ લોન ફ્લોટિંગ વ્યાજદર પર હોય અને બેંક રેપો રેટના વધારાને લોન રેટમાં ટ્રાન્સફર કરે, તો તેની EMI અથવા લોનની કુલ ચુકવણીમાં વધારો થઈ શકે છે. જોકે ચોક્કસ અસર માટે લોનની રકમ, વ્યાજદર અને બાકી રહેલી મુદત જેવા આંકડા જરૂરી છે.

-> કાર અને પર્સનલ લોન પર પણ અસર :- રેપો રેટની અસર માત્ર હોમ લોન સુધી મર્યાદિત નથી. ઓટો લોન અને અન્ય ફ્લોટિંગ રેટવાળી લોનના વ્યાજદરોમાં પણ વધારો થઈ શકે છે. પરિણામે નવી લોન લેનારાઓ માટે માસિક હપ્તો અગાઉની સરખામણીમાં વધારે થઈ શકે છે. પર્સનલ લોનમાં વ્યાજદર સામાન્ય રીતે હોમ લોન કરતાં વધુ હોય છે. તેથી વ્યાજદરમાં ફેરફાર થવાથી ગ્રાહકોના કુલ વ્યાજ ખર્ચ પર પણ અસર પડી શકે છે. જોકે લોનના પ્રકાર પ્રમાણે અસર અલગ-અલગ રહેશે.
-> ડિપોઝિટ અને FD કરનારાઓને શું ફાયદો? :- વ્યાજદર વધારાની અસર માત્ર લોન લેનારાઓ સુધી સીમિત નથી. બેંકો ભવિષ્યમાં થાપણ અને કેટલીક ફિક્સ્ડ ડિપોઝિટ યોજનાઓના વ્યાજદરમાં પણ વધારો કરી શકે છે. જોકે હાલની FD પર તરત અસર થાય તે જરૂરી નથી. નવા FD રોકાણકારોને જો બેંકો ઊંચા વ્યાજદરની ઓફર કરે તો વધેલા દરનો લાભ મળી શકે છે. એટલે RBIનો નિર્ણય ઉધાર લેનારાઓ માટે ખર્ચ વધારનાર અને બચત કરનારાઓ માટે સંભવિત રીતે લાભદાયક બંને પ્રકારની અસર ઊભી કરી શકે છે.
-> RBIએ વ્યાજદર કેમ વધાર્યો? :- RBI માટે મોંઘવારી હાલમાં સૌથી મોટો પડકાર છે. ઓગસ્ટમાં 4.82 ટકાની રિટેલ મોંઘવારી RBIના 4 ટકાના લક્ષ્ય કરતાં વધારે રહી હતી. સાથે જ પશ્ચિમ એશિયામાં તણાવને કારણે ક્રૂડ ઓઇલના ભાવમાં વધારો અને વૈશ્વિક આર્થિક અનિશ્ચિતતાએ પણ મોંઘવારીની ચિંતા વધારી છે. જો ક્રૂડ ઓઇલ મોંઘું રહે તો પેટ્રોલ-ડીઝલ સહિત પરિવહન ખર્ચ વધી શકે છે. તેની અસર માલસામાનના ભાવ પર પણ પડી શકે છે. આવી સ્થિતિમાં માટે મોંઘવારીને નિયંત્રિત રાખવા નાણાકીય નીતિ કડક કરવી જરૂરી બની શકે છે.
-> અર્થવ્યવસ્થા સામે RBIનો સંતુલનનો પ્રયાસ :- એક તરફ મોંઘવારીનો દબાણ છે, તો બીજી તરફ ભારતીય અર્થવ્યવસ્થાની વૃદ્ધિ મજબૂત રહી છે. RBIએ 2026-27ના GDP વૃદ્ધિદરનું અનુમાન વધારીને 7.1 ટકા કર્યું છે. એપ્રિલ-જૂન ક્વાર્ટરમાં ભારતનો GDP વૃદ્ધિદર 7.8 ટકા રહ્યો હતો, જે RBIના અગાઉના અંદાજ કરતાં વધારે હતો. આ સ્થિતિમાં RBI સામે પડકાર એ છે કે મોંઘવારીને નિયંત્રિત કરવામાં આવે, પરંતુ વ્યાજદરમાં વધુ કડકાઈથી આર્થિક પ્રવૃત્તિ પર અનાવશ્યક દબાણ ન આવે. એટલે હાલનો 25 બેસિસ પોઈન્ટનો વધારો પ્રમાણમાં માપેલું પગલું માનવામાં આવી રહ્યું છે.
-> શું હજુ વધુ વ્યાજદર વધી શકે? :- RBIએ આગળના દર વધારા અંગે કોઈ ચોક્કસ સમયગાળો નક્કી કર્યો નથી. ગવર્નરે સ્પષ્ટ કર્યું છે કે ભવિષ્યના નિર્ણયો મોંઘવારી અને આર્થિક વૃદ્ધિના વાસ્તવિક આંકડાઓ પર આધારિત રહેશે. જોકે નીતિ વલણ ‘કેલિબ્રેટેડ ટાઇટનિંગ’ તરફ બદલાતા બજારમાં વધુ દર વધારાની સંભાવનાઓ અંગે ચર્ચા વધી છે. કેટલાક અર્થશાસ્ત્રીઓએ આગામી મહિનાઓમાં વધુ 50થી 100 બેસિસ પોઈન્ટ સુધીના વધારાની સંભાવના વ્યક્ત કરી છે, પરંતુ આ માત્ર બજાર અને નિષ્ણાતોના અંદાજ છે; આવું કોઈ નિશ્ચિત માર્ગ જાહેર કર્યો નથી.
-> સામાન્ય ગ્રાહક માટે શું અર્થ? :- RBIના આ નિર્ણયનો સૌથી સીધો અર્થ એ છે કે ફ્લોટિંગ રેટવાળી લોન ધરાવતા ગ્રાહકોએ આગામી સમયમાં EMI અથવા લોનની મુદતમાં ફેરફાર માટે તૈયાર રહેવું પડશે. નવી હોમ લોન, કાર લોન અથવા અન્ય લોન લેતા પહેલા વ્યાજદર અને EMIનું ગણિત ધ્યાનપૂર્વક તપાસવું મહત્વપૂર્ણ રહેશે. બીજી તરફ, બચત અને FD કરનારાઓ માટે બેંકોના ડિપોઝિટ રેટમાં વધારો થવાની શક્યતા એક સકારાત્મક પાસું બની શકે છે.
જોકે દરેક બેંક પોતાની નીતિ પ્રમાણે દર નક્કી કરે છે. આ રીતે RBIનો રેપો રેટ વધારવાનો નિર્ણય માત્ર વ્યાજદરનો ફેરફાર નથી, પરંતુ મોંઘવારી, લોન, EMI, બચત અને દેશની આર્થિક વૃદ્ધિ—આ બધાને અસર કરી શકે તેવો મહત્વનો નાણાકીય નિર્ણય છે. હાલ RBIનું મુખ્ય ધ્યાન મોંઘવારીને નિયંત્રિત રાખવા અને સાથે આર્થિક વૃદ્ધિનું સંતુલન જાળવવા પર છે.
- on WHATSAPP :- https://whatsapp.com/channel/0029Va4r…
- WEBSITE : https://bindia.co/
- INSTAGRAM : https://www.instagram.com/bindiaa.in
- FACEBOOK : hus ttps://www.facebook.com/buletinindialive
- X : https://x.com/bindia276

Comments are closed.